Décaissement à la retraite : comment le planifier?

21 septembre 2026 par Banque Nationale
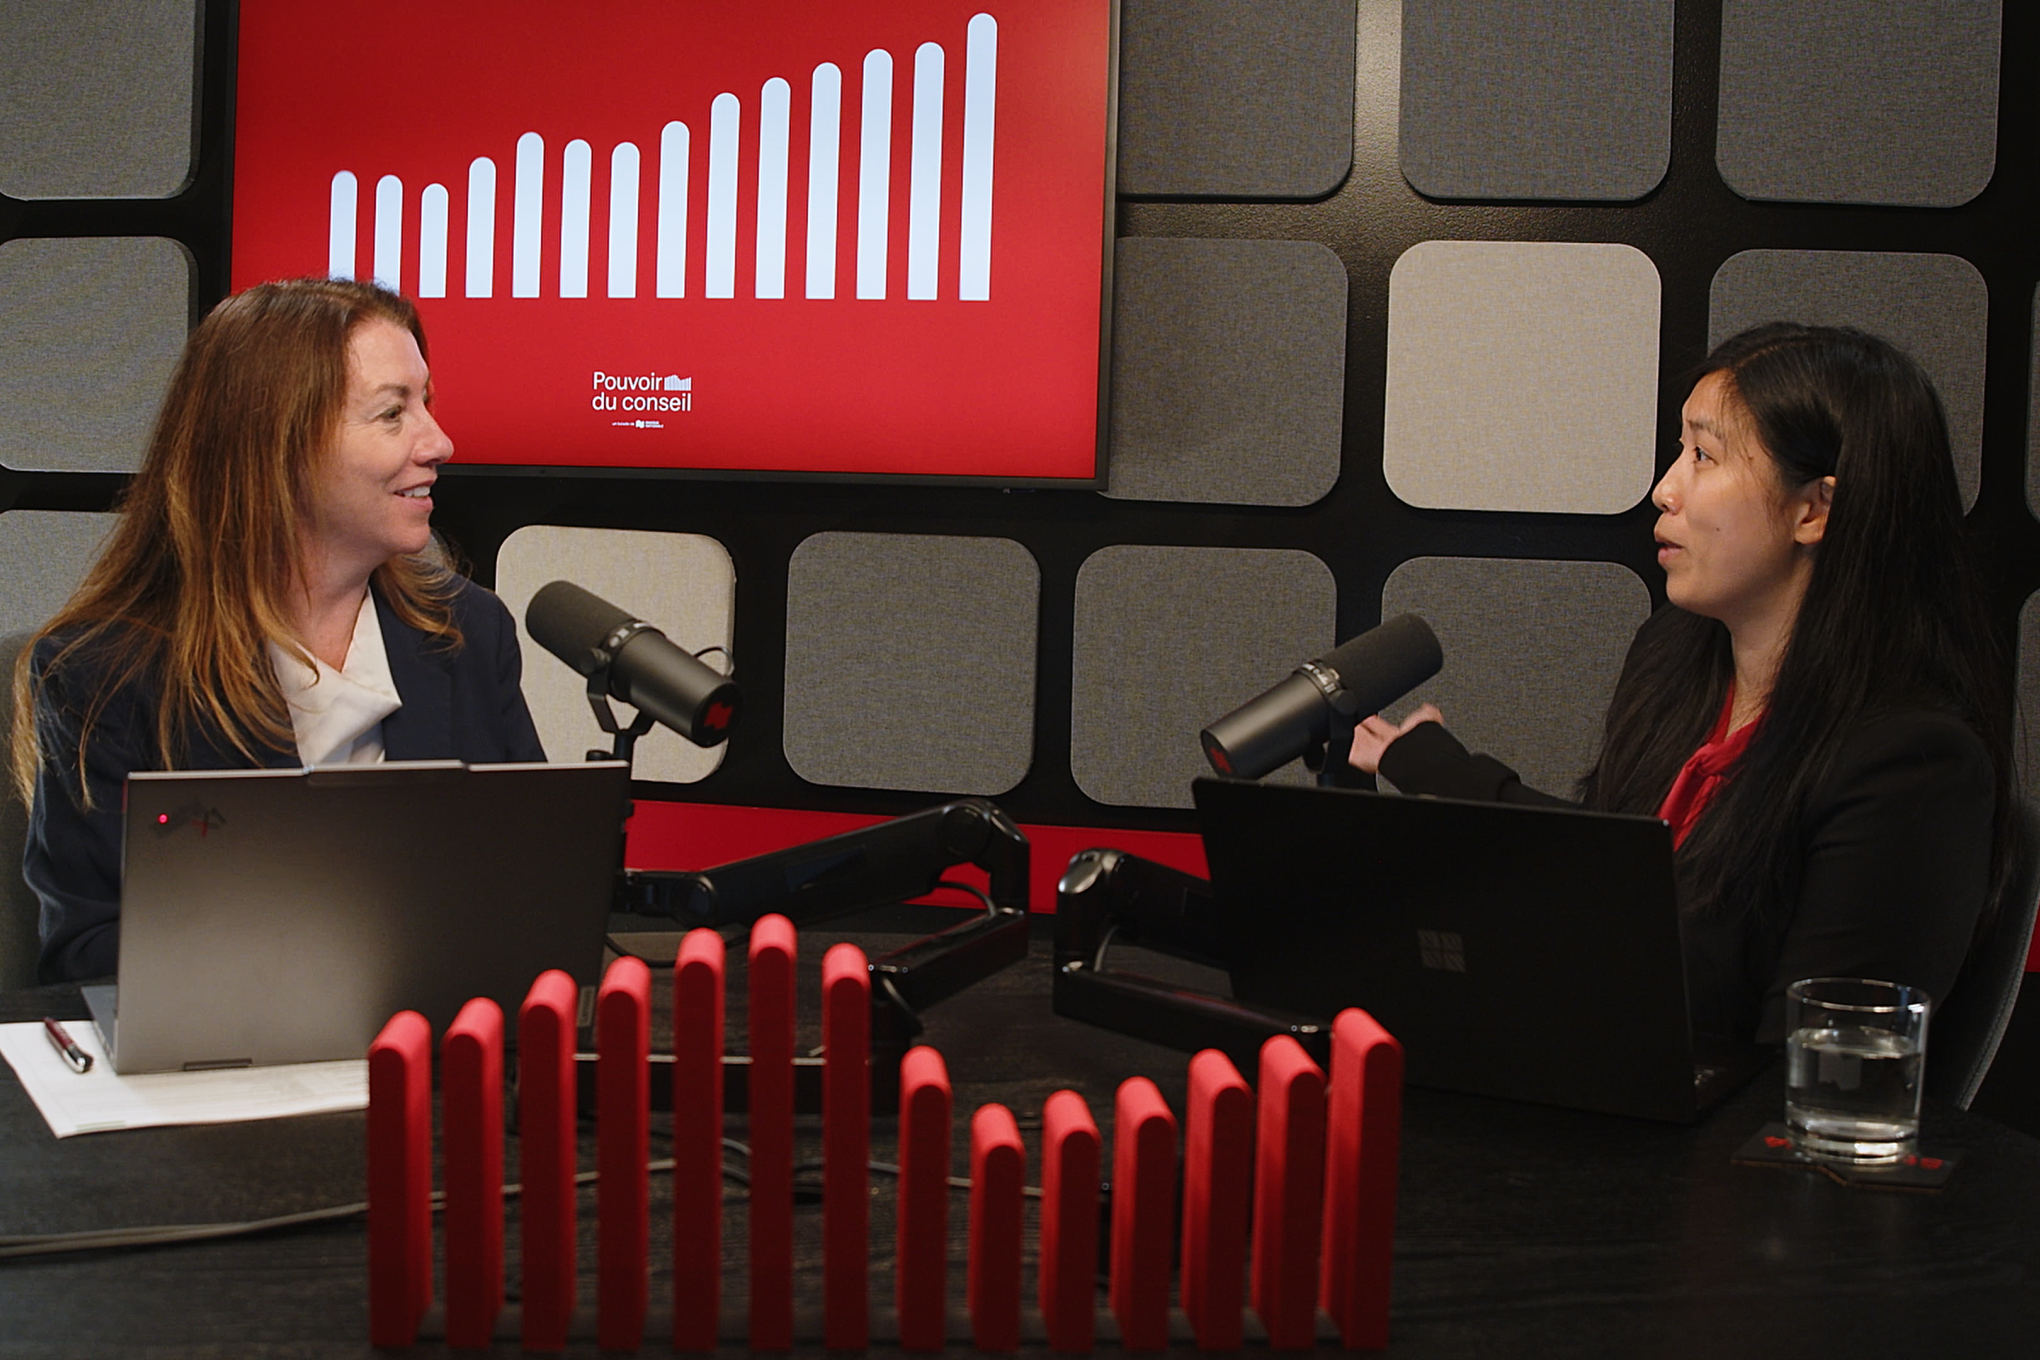
La PVP Gestion de patrimoine de la BNC parle de décaissement de retraite avec une conseillère

À l’approche de la retraite, l’objectif n’est plus seulement d’épargner, mais de transformer son patrimoine en revenus durables. Comment retirer ses actifs et préserver son niveau de vie tout en tenant compte des aspects fiscaux, financiers et successoraux? Chaque situation est unique, mais une bonne stratégie de décaissement peut vous aider à prendre des décisions éclairées, en fonction de vos objectifs et de vos projets.

Dans le premier épisode du balado Pouvoir du conseil, Nancy Paquet, première vice-présidente à la direction, Gestion de patrimoine, et Shan-Shan Chua, conseillère experte, Banque Nationale Gestion privée 1859, racontent l’histoire d’Élisa et de Mark. Après une vie de travail bien remplie, Élisa vient de prendre sa retraite et Mark a récemment vendu son entreprise.

Ensemble, le couple a bâti un patrimoine important au fil des ans et se demande maintenant comment en tirer le meilleur parti, maintenir son niveau de vie et planifier la transmission de ses avoirs aux prochaines générations.

13 min 11 s Transcription

Dans cet article complémentaire, découvrez les éléments clés d’une stratégie de décaissement, ainsi que les questions à explorer avec vos spécialistes pour aborder cette nouvelle étape en toute confiance.


Qu’est-ce qu’une stratégie de décaissement à la retraite?

Une stratégie de décaissement, c’est apprendre à faire travailler l’épargne accumulée au service de votre qualité de vie à la retraite. Cette étape consiste à transformer progressivement votre patrimoine en revenus, en réfléchissant au montant à retirer, au moment de le faire et aux comptes à privilégier. 

Bien planifiée, cette stratégie peut vous aider à réaliser vos projets de vie avec confiance, tout en tenant compte de votre situation financière. 

Combien de temps avant la retraite faut-il préparer son décaissement?

Comme l’ont souligné les intervenantes du balado, il est recommandé de commencer à planifier son décaissement 2 à 5 ans avant la retraite. Cette préparation permet de revoir ses stratégies et d’aborder cette transition de vie avec plus sereinement, selon ses projets et sa réalité.

'' ''

Conseil de pro
Vous êtes déjà à la retraite? Rassurez-vous, il n’est jamais trop tard pour revoir sa stratégie. Quelques ajustements peuvent parfois faire une réelle différence et vous aider à avancer avec plus d’assurance et de tranquillité d’esprit.

Qu’est-ce qu’un plan financier?

Un plan financier est souvent la première étape pour bâtir une stratégie de décaissement adaptée à sa réalité. Bien plus qu’une projection d’épargne, il offre un portrait global de sa situation, de ses objectifs et des stratégies à envisager.

Dans l’exemple présenté dans l’épisode, cet exercice a permis à Élisa et Mark de confirmer que leur patrimoine pouvait soutenir leur niveau de vie à la retraite. Il leur a aussi permis d’explorer différentes approches en matière de décaissement, de fiscalité et de planification successorale, en fonction de leurs objectifs et de leurs projets.

« Selon moi, un plan financier, c’est comme un manuel d’instructions personnalisé pour ma clientèle, souligne Shan-Shan Chua, conseillère experte à Gestion privée 1859 ». Il permet d’éclairer les décisions liées à la retraite, à la fiscalité et à la transmission du patrimoine.

Un plan financier peut notamment inclure :

  • Votre situation financière et familiale actuelle
  • Vos objectifs à court, moyen et long terme
  • Vos revenus et vos dépenses
  • Vos actifs et vos dettes
  • Vos protections d’assurance
  • Les implications fiscales de certaines décisions
  • Vos intentions successorales
  • Différents scénarios d’évolution de votre patrimoine

Les dépenses prises en compte

Pour estimer vos besoins futurs, l’analyse tient compte de plusieurs types de dépenses, par exemple :

  • Les dépenses courantes
  • Le logement
  • Les voyages et les loisirs
  • Les frais de santé et de soins
  • Le soutien financier à des proches, au besoin
  • Les projets ponctuels
  • Une marge pour les imprévus

Les revenus de retraite considérés

L’exercice permet également de dresser un portrait des revenus qui pourraient soutenir votre mode de vie à la retraite, notamment :

  • Les régimes publics
  • Le régime de retraite d’un employeur
  • Les revenus de placements
  • Les revenus immobiliers
  • Les revenus provenant d’une entreprise ou d’une société de gestion
  • Tout autre revenu régulier ou ponctuel

Comment savoir si vous aurez assez d’argent à la retraite?

Les projections d’un plan financier ne sont pas fondées sur des hypothèses arbitraires. Elles reposent sur des prévisions de rendement reconnues dans l’industrie et révisées périodiquement selon l’évolution de l’économie et des marchés financiers.

Comme la retraite peut durer plusieurs décennies, ces projections tiennent compte d’un horizon réaliste à long terme. Elles permettent d’évaluer différents scénarios et d’apporter des ajustements au besoin afin d’augmenter les chances que votre argent vous accompagne tout au long de votre retraite.

Dans l’épisode, Shan-Shan Chua rappelle que les projections financières reposent notamment sur les hypothèses de projection de l’Institut de planification financière (IPF), des normes reconnues au Canada. En utilisant ces hypothèses et un horizon de projection réaliste, vous pouvez mieux évaluer si les revenus que vous prévoyez tirer de votre patrimoine seront suffisants pour répondre à vos besoins à long terme. 

Ces hypothèses servent notamment à estimer :

  • L’évolution potentielle des placements
  • L’effet de l'inflation sur votre pouvoir d’achat
  • La capacité du patrimoine à soutenir les dépenses futures
  • Différents scénarios de marché sur un horizon pouvant s'étendre sur plusieurs décennies, incluant un risque de volatilité

Bien qu’aucune projection ne puisse prévoir l’avenir avec certitude, l’utilisation d’hypothèses reconnues permet d’analyser votre situation de façon rigoureuse et d’explorer différents scénarios plausibles.

Le plan financier ne fait pas disparaître l’incertitude, mais il peut vous aider à :

  • Rendre les décisions plus compréhensibles
  • Visualiser les conséquences possibles de différents choix
  • Évaluer votre marge de manœuvre
  • Ajuster votre stratégie au fil de l’évolution de votre situation ou de vos objectifs
  • Assurer une meilleure cohérence entre les recommandations des spécialistes qui vous accompagnent

REER, CELI, comptes non enregistrés : lequel utiliser en premier?

Il n’existe pas de solution unique lorsqu’il s’agit de déterminer quelles sommes retirer en premier de vos actifs. La meilleure approche dépend de votre situation, de vos objectifs et de vos besoins. Une stratégie de décaissement adaptée peut vous aider à profiter de votre patrimoine tout en soutenant vos projets d’aujourd’hui et de demain.

Voici quelques éléments à prendre en compte :

L’ordre dans lequel vous retirez vos actifs dépend de plusieurs facteurs, notamment :

  • Votre revenu imposable actuel et celui que vous prévoyez avoir à la retraite
  • Le type de placements que vous détenez
  • Vos besoins de liquidités à court et à moyen terme
  • Les retraits obligatoires qui pourraient s’appliquer à certains régimes
  • Vos objectifs de transmission du patrimoine
  • La situation financière et fiscale de votre conjointe ou conjoint, le cas échéant
  • La présence d’une société et sa structure, si cela s’applique à votre situation

Une stratégie de décaissement efficace repose généralement sur une vue d’ensemble de votre situation financière plutôt que sur une règle universelle. Ce qui convient à une personne n’est pas nécessairement la meilleure solution pour une autre.

Le parcours d’Élisa et Mark illustre bien qu’une stratégie de décaissement doit être adaptée à chaque réalité. Dans leur cas, l’analyse suggère qu’il pourrait être avantageux de retarder les retraits du REER et d’utiliser graduellement les sommes de leur société de gestion, une approche propre à leur situation.

Source de fonds Question à se poser
Liquidités
Quelle réserve conserver pour les imprévus?
Compte non enregistré
Quelles seront les conséquences fiscales de la vente des placements?
CELI
Est-il préférable de préserver cette source de retraits non imposables?
REER ou FERR
Quel sera l’effet du retrait sur le revenu imposable?
Régime de retraite privé ou régime d’employeur Le revenu est-il indexé et quelles options sont offertes?
RRQ, RPC et PSV Quand demander les régimes de pensions publics?
Société de gestion Comment coordonner les retraits avec la structure corporative?
Immobilier L’actif doit-il être conservé, refinancé ou vendu?

Pourquoi faut-il tenir compte de l’impôt à la retraite?

À la retraite, le montant que vous retirez n’est pas toujours celui que vous pourrez réellement dépenser. Selon la provenance de vos revenus, une partie des sommes retirées peut être imposable, ce qui réduit le revenu disponible pour vos dépenses et vos projets.

L’exemple d’Élisa et de Mark montre également qu’une bonne planification peut parfois aider à réduire l’impôt à payer. Comme leur taux d’imposition est différent, le partage de certains revenus pourrait être avantageux. Dans l’épisode, un transfert de 30 000 $ est présenté en exemple. Avec un écart de taux d’imposition de 10 %, cela pourrait représenter une économie d’impôt de 3 000 $ par année, selon l’admissibilité et les règles applicables. 

'' ''

Bon à savoir
Comme chaque situation est unique, le fractionnement du revenu n’est pas toujours possible. Les règles fiscales et la structure juridique en place doivent être examinées afin de déterminer les stratégies qui pourraient vous convenir.

À la retraite, chaque décision de décaissement compte. Une stratégie adaptée peut vous aider à tirer le meilleur parti de votre épargne tout en soutenant les projets qui vous tiennent à cœur. N’oubliez pas que : 

  • Les différentes sources de revenus et de retraits ne sont pas toutes imposées de la même façon
  • Votre revenu imposable peut varier d’une année à l’autre
  • Un retrait important effectué au mauvais moment peut avoir une incidence sur l’impôt à payer
  • Dans certaines situations, le partage du revenu entre conjointes et conjoints peut influencer le résultat fiscal global
  • Les décisions fiscales gagnent à être alignées sur vos besoins de revenus actuels et vos objectifs à long terme

Vous souhaitez obtenir des conseils adaptés à votre situation? Nos expertes et nos experts sont là pour vous accompagner et vous aider à explorer les options qui répondent à vos besoins.

0:09

Bonjour et bienvenue au premier épisode de notre nouveau balado Pouvoir du


0:13

Conseil. Ici, on ne parle pas seulement d'argent.


0:16

On va parler de parcours, de décisions et de ce qui compte vraiment


0:20

dans la vie des gens. À chaque épisode, on aura la chance de partager avec vous


0:25

des histoires vraies, des histoires de patrimoine.


0:28

Parce que derrière chaque décision financière, chaque question,


0:32

chaque intention, il y a souvent aussi beaucoup


0:35

d'incertitude et d'inconnu. Aujourd'hui, on parle d'un moment de vie


0:40

super important dans la vie de plusieurs Canadiens : la retraite.


0:44

C'est le moment où on passe de bâtir un patrimoine à


0:49

le décaisser. Et dans cette transition, il y a toujours la question est-ce que


0:53

j'en aurai assez? Donc c'est beaucoup plus que des chiffres,


0:57

les gens veulent savoir s'ils vont être OK.


0:59

Donc il y a plusieurs inquiétudes à adresser.


1:02

On veut aussi vous montrer comment le Conseil va nous aider à y voir plus clair


1:07

et à transformer cette décision complexe en quelque chose de plus simple et


1:11

quelque chose qu'on peut découper. Je suis Nancy Paquet,


1:14

Première vice-présidente à la direction, Gestion de patrimoine à la Banque


1:19

Nationale. J'ai le plaisir aujourd'hui d'être


1:21

accompagné de ma collègue Shan-Shan Chua. Bonjour Shan-Shan. Bonjour Nancy.


1:26

Alors Shan-Shan, tu es conseillère experte à la Banque


1:29

Nationale,


1:30

Gestion privée 1859. Donc ensemble, toi et moi, aujourd'hui,


1:33

on va discuter de l'histoire de Élisa et Mark, des gens que tu as conseillés.


1:38

Un couple uni depuis plusieurs années, sans enfants.


1:41

Élisa vient de prendre sa retraite, Mark de son côté,


1:44

vient de vendre son entreprise. Un moment clé et un deuil à faire,


1:48

probablement, de son rôle d'entrepreneur. Donc ils ont évidemment bâti un beau


1:52

patrimoine, ils ont de l'immobilier, ils ont des placements,


1:56

ils ont même une compagnie de gestion. Puis ils se demandent, bon,


2:00

nouvelle étape, comment je peux maintenir mon niveau de


2:03

vie? Est-ce que je vais vivre trop longtemps


2:06

pour maintenir mon niveau de vie? comment on fait pour décaisser de façon


2:10

avantageuse? Est-ce qu'on va faire les bons choix


2:13

fiscaux? Et aussi, comment tout ça va faire que c'est


2:16

cohérent avec qui ils sont puis ce qu'ils veulent accomplir comme objectif?


2:20

Tu as toute une commande, Shan-Shan de nous démystifier tout ça


2:24

aujourd'hui. Oui c'est ça, c'est beaucoup de questions.


2:27

Honnêtement les clients quand ils arrivent à cette étape-ci,


2:30

ils ont déjà une bonne idée de leur situation financière,


2:34

ils se pendent dans le fond pour avoir pris la décision,


2:37

c'est qu'ils pensent qu'ils vont être corrects.


2:40

Peut-être même qu'ils t'ont parlé avant de prendre la décision, idéalement.


2:44

Tout à fait, idéalement, c'est ça qu'on c'est qu'on recommande,


2:47

mais ils n'ont pas encore une toujours une vision claire de l'ensemble.


2:52

Dans les entrepreneurs justement comme Mark,


2:54

ils voient des états financiers dans leur vie. Il y en a beaucoup,


2:58

mais il y en a beaucoup qui n'ont jamais vu leurs propres états financiers,


3:03

leurs bilans. Fait que moi, mon rôle c'est d'amener cette clarté-là,


3:06

d'emmener donc un impact positif dans ces dans la vie de ces gens-là dans leur


3:11

nouvelle aventure. Dans ma carrière, j'ai commencé ma carrière il y a 15 ans


3:15

en fiscalité, puis ça fait plus de 8 ans que je suis en


3:19

planification financière. Puis, je trouve que c'est important de


3:22

commencer par bien connaître leur vie. De bien connaître leurs intentions,


3:27

leurs projets à court et moyen terme, parce que là, oui, c'est la retraite,


3:31

mais là c'est une nouvelle aventure. Et la retraite,


3:34

peut durer 30 ans, ou plus. Surtout de nos jours-là,


3:37

de plus en plus jeune, on commence la liberté financière assez


3:41

rapidement maintenant. J'ai une question pour toi là.


3:45

Depuis tantôt tu parles de plan financier, mais des fois c'est un terme un peu


3:50

utilisé partout, pas toujours clair. C'est quoi un vrai plan financier pour


3:55

toi? Oui pour moi un plan financier c'est


3:58

comme un manuel d'instructions pour personnaliser à mes clients,


4:02

donc tantôt je prends les informations par rapport à leurs intentions,


4:06

je fais l'analyse de ces informations-là, puis je le mets dans un plan financier.


4:12

Donc on fait un bilan, un portrait


4:14

financier et familial des clients en date d'aujourd'hui, puis par la suite,


4:18

on lui émet des hypothèses. Des hypothèses de rendement de l'Institut


4:22

de la planification financière, donc, qui sont habituellement vraiment selon


4:26

les études et les recherches. Et c'est des normes pancanadiennes qu'on


4:30

utilise. C'est des normes pancanadiennes qu'il


4:33

faut respecter. Ensuite, on émet leurs hypothèses personnelles,


4:36

donc leurs dépenses, leurs revenus, leur régime de retraite, s'ils en ont.


4:40

Donc, tout cela, on met ça dans un plan financier,


4:43

puis on aide. On regarde aussi les autres aspects.


4:46

Parce qu'il y a plusieurs domaines dans la planification financière,


4:50

pas juste la projection. C'est avec les projections,


4:53

on voit l'évolution de leurs actifs à travers le temps.


4:56

Mais on veut aussi regarder s'il y a une optimisation fiscale à faire dans leur


5:01

situation. Est-ce qu'il y a des assurances à avoir


5:03

dans leur situation? Est-ce qu'ils sont bien protégés?


5:07

Est-ce que la famille est bien protégée? Et éventuellement, le volet successoral.


5:11

Ça c'est un volet qui fait un peu peur. Les gens ont un peu peur de penser à


5:16

après. Mais oui, puis on n'y pense pas toujours avant la


5:19

retraite. Effectivement. On y va vraiment étape par étape,


5:22

fait que si on retourne à Élisa et Mark, eux, leurs objectifs, c'est vraiment de,


5:27

en ce moment, ils ont une bonne idée de leur situation


5:30

financière, mais ils veulent s'assurer qu'ils vont


5:33

avoir suffisamment, bien qu'ils ont accumulé assez d'actifs


5:36

pour leurs besoins de la vie à la retraite. Puis donc,


5:40

j'ai ils ont travaillé fort, j'ai fait l'analyse et ça fonctionne dans


5:44

leur cas eux. Mais on s'arrête pas là, on regarde aussi, comme je disais tantôt,


5:49

s'il y a des optimisations fiscales. Donc comment qu'on décaisse?


5:52

Tu l'as  mentionné tantôt, ils ont de l'immobilier,


5:56

ils ont une compagnie de gestion, ils ont des comptes non enregistrés


6:00

personnels, des comptes enregistrés, donc CELI, REER.


6:03

Comment qu'on décaisse ces fonds-là? De façon optimale. De façon optimale,


6:07

exactement. Donc, dans leur cas à eux c'était avantageux là


6:11

de c'était de reporter le REER et le faire le plus longtemps possible. Donc,


6:15

il n'y avait pas davantage à retirer avant


6:18

vu qu'ils ont la société de gestion qu'ils peuvent décaisser progressivement.


6:23

Puis en discutant, dans nos discussions, j'ai su que Élisa travaillait également


6:29

dans l'entreprise de Mark pour plus que 5 ans là, à temps plein,


6:33

dans son jeune temps. Donc ça, ça veut dire qu'il y a de l'opportunité


6:38

là de fractionnement de revenu parce que selon la projection,


6:42

le taux d'imposition d'Élisa était en moyenne 10% de moins que Mark.


6:47

Que ça va dire que si on réussit à transférer des revenus de Mark à Elisa à


6:52

disons par exemple 30 000 $ par année, bien à 10 % d'économie d'impôts c'est 3


6:58

000 $ par année.


6:59

Tout à fait, c'est ça sans plus d'efforts ou de


7:02

travail qui c'est quoi reflète la réalité aussi,


7:05

donc c'est de l'optimisation fiscale basée sur des faits.


7:08

Exactement c'est sûr que dans ces dans dans ces moments-là il faut regarder la


7:13

structure corporative, est-ce-Que Élisa a des actions?


7:16

Il faut confirmer avec le comptable et le les à leur fiscaliste externe,


7:21

puis s'il y en a, bien c'est parfait on on va pouvoir le


7:24

faire. Sinon est-ce que ça vaut la peine de


7:27

faire une restructuration? Là il y a que ça engendre des frais


7:31

juridiques et professionnels, donc il faut faire le pour et moi les


7:35

frais versus qu'on va aller économiser ou optimiser exactement donc financièrement


7:40

la décision est


7:41

avec l'analyse va être facile à prendre. Puis je dirais que si la différence n'est


7:46

pas très matérielle on va quand même le recommander de de garder la structure la


7:50

plus simple pour le client pour pas se rajouter de la lourdeur administrative et


7:55

corporative lorsqu'on commence la retraite c'est ça?


7:58

Ils veulent profiter de la vie et non pas se rajouter du stress et de la complexité.


8:03

Exactement et et donc on sait dans cette pour eux que ils ont accumulé


8:07

suffisamment de biens, donc on on sait combien ils ont.


8:12

On veut une une vue holistique, dans leur cas ils ont pas d'enfants donc


8:16

ça veut dire quoi réalistement quand tu parlais de de de la succession?


8:20

Ben oui Ben là eux ils ont pas d'enfants fait que c'est la après ça le


8:24

décaissement lorsqu'il y a la succession, lorsqu'un des enfants on va souvent


8:28

parler de comment on bonifie la succession,


8:31

alors on a des stratégies à leur parler, mais dans leur situation eux vivront pas


8:35

d'enfants. Ils ont peut-être des neveux et nièces ou


8:38

d'autres membres de la famille qu'ils aimeraient qu'ils aimeraient faire


8:42

bénéficier là de leur vivant ou à leur décès,


8:45

mais sinon il y a des il y a des causes peut-être qui leur tiennent à cœur


8:49

souvent ça va être des des organismes de


8:51

bienfaisance. On peut discuter ça. On va regarder aussi la possibilité


8:55

d'avoir une fondation privée qui peut justement leur survivre à eux,


8:59

donc avec la perpétuité, continuer leurs impacts dans la société,


9:03

dans les causes qu'ils aiment


9:05

beaucoup plus longtemps qu'ils le pensent. Et leur nom continue donc c'est un


9:10

héritage. C'est un héritage et leur propre héritage


9:13

là puis on souvent on aime avoir ces conversations là avant la vente par


9:18

contre parce que là c'est plus avantageux fiscalement parlant.


9:22

Donc on c'est pour ça qu'on recommande de parler aux experts dès le début.


9:27

Puis c'est justement ça, dès le début parce que je pense que c'est


9:31

une conversation qu'on doit avoir idéalement 5 ans avant la retraite,


9:35

10 ans avant la retraite. Oui tout à fait, on essaye tout au long en fait quand


9:40

c'est nos clients, mais sinon 2 à 5 ans là,


9:43

au moins 2 à 5 ans avant la retraite


9:46

Pour optimiser la structure qu'ils ont. Donc, en conclusion,


9:49

qu'est-ce qu'on peut retenir de cette merveilleuse histoire de succès de


9:53

professionnels qui ont construit quelque chose de beau,


9:57

qui ont bénéficié de conseils, de tes conseils comme ça,


10:00

qu'est ce qu'on peut retenir?


10:03

On peut retenir, premièrement, qu'ils ont bien travaillé. Vraiment là,


10:07

félicitations à eux, mais que le conseil a de la valeur et,


10:11

ça peut, ça va les aider. Oui, ils savaient, ils avaient une bonne idée,


10:16

mais c'était pas tant certain. Avec le plan financier,


10:19

on leur démontre différents scénarios. Ça les rassure,


10:22

ça donne une certaine certitude, même si c'est basé sur des hypothèses,


10:27

mais c'est basé sur des hypothèses pancanadiennes de l'Institut de la


10:31

planification financière, donc là-dessus.


10:35

ils sont beaucoup moins inquiets. Nous dans notre analyse,


10:38

on va faire des analyses de volatilité de rendement de 1000 scénarios différents,


10:43

donc s'il y a une correction du marché sur plusieurs années,


10:47

ils ne devraient pas s'inquiéter vu qu'on a fait l'analyse,


10:51

ça devrait se replacer à travers le temps si leurs dépenses restent au même niveau.


10:56

On va aussi discuter de leur flexibilité additionnelle s'ils en ont.


11:00

Je dois vous avouer que quand on leur dit c'est souvent le cas-là, de nos clients,


11:05

ils ont habituellement accumulé assez pour leurs besoins de vie là,


11:10

puis quand je leur dis qu'ils ont une flexibilité additionnelle, ils ne


11:14

Sont pas toujours capables de dépenser plus.


11:16

J'étais surprise lorsqu'on m'a dit ça en début de carrière.


11:19

J'ai comme dans ma tête comme voyons donc, je vais vous aider. Mais non,


11:23

effectivement je le vois de plus en plus dans les cas. Dans tous les cas, en fait,


11:27

lorsqu'on a accumulé nos nos fonds, on a travaillé fort pour,


11:31

on a bâti une valeur monétaire qui est propre à nous.


11:33

Ce n'est pas parce que le lendemain je vais leur dire qu'ils peuvent dépenser un


11:38

certain montant de plus qui vont aller 3 fois par jour manger au restaurant


11:42

exactement ou 10 fois par jour manger au restaurant ce qu'ils mangent peut-être


11:46

déjà.


11:47

C'est excellent ça.


11:51

Nos clients ont besoin de plan financier. Nos clients ont besoin de conseils


11:56

spécialisés. Nos clients ont besoin d'être accompagnés


11:59

par des experts, tels que toi, pour faire en sorte qu'ils ont un


12:03

portrait clair. Mais tu travailles aussi avec leurs


12:06

partenaires.


12:08

Oui, bien sûr, on a vraiment, on est en, on est en discussion avec leur comptable,


12:12

leur fiscaliste, on on est, on travaille en en complémentaire.


12:15

Complémentairement donc toujours s'assurer qu'ils vont chercher leur


12:19

conseil comme planificateur financier? On donne les grandes lignes,


12:23

mais on leur demande toujours d'aller confirmer certains aspects fiscaux ou


12:27

juridiques avec leurs propres aviseurs. Oui, puis on les accompagne,


12:31

parce qu'on essaie aussi de simplifier, de vulgariser le plus possible pour


12:35

qu'ils comprennent que ce que les professionnels externes n'ont pas


12:38

toujours le temps de faire, non? Plus exactement, Ben merci beaucoup ça me,


12:42

ça a été super le fun de faire ça avec toi.


12:45

J'espère à tous que vous l'avez apprécié.


12:47

Derrière chaque grande réalité financière, il y a des rêves, il y a des gens,


12:52

il y a des histoires, il y a des individus,


12:54

puis surtout il y a des experts, tel que toi,


12:57

et tous les autres qui font partie de notre écosystème qui peuvent guider les


13:01

clients. Donc ne jamais hésiter à venir voir vos


13:04

conseillers financiers qui sont là pour vous écouter,


13:07

vous accompagner et vous guider. Merci encore de ton expertise.


13:11

Merci Nancy.